親子上場とは?メリット・問題点・親子上場解消で株価が動く理由を解説
「親会社も子会社も両方とも東証に上場している」——日本の株式市場には、こうした親子上場の関係にある企業が数多く存在します。近年は、東京証券取引所からの要請や資本効率向上の流れを受けて、親子上場を解消する動きも目立つようになってきました。
「親子上場とはそもそもどういう状態なの?」「なぜ問題視されることがあるの?」「親子上場が解消されると株価はどうなるの?」
そんな疑問を持つ方に向けて、この記事では親子上場の意味と関係者の構図、メリット・問題点、解消の動きをわかりやすく解説します。
この記事でわかること:
- 親子上場とは何か
- 親会社・子会社・一般株主の関係
- 親子上場のメリットと問題点
- 親会社と子会社の少数株主との利益相反
- TOBなどによる完全子会社化・親子上場解消の動き
※本記事は親子上場の一般的な考え方を解説するものであり、特定銘柄への投資を推奨するものではありません。投資に関する最終的な判断はご自身の責任において行ってください。
親子上場とは?
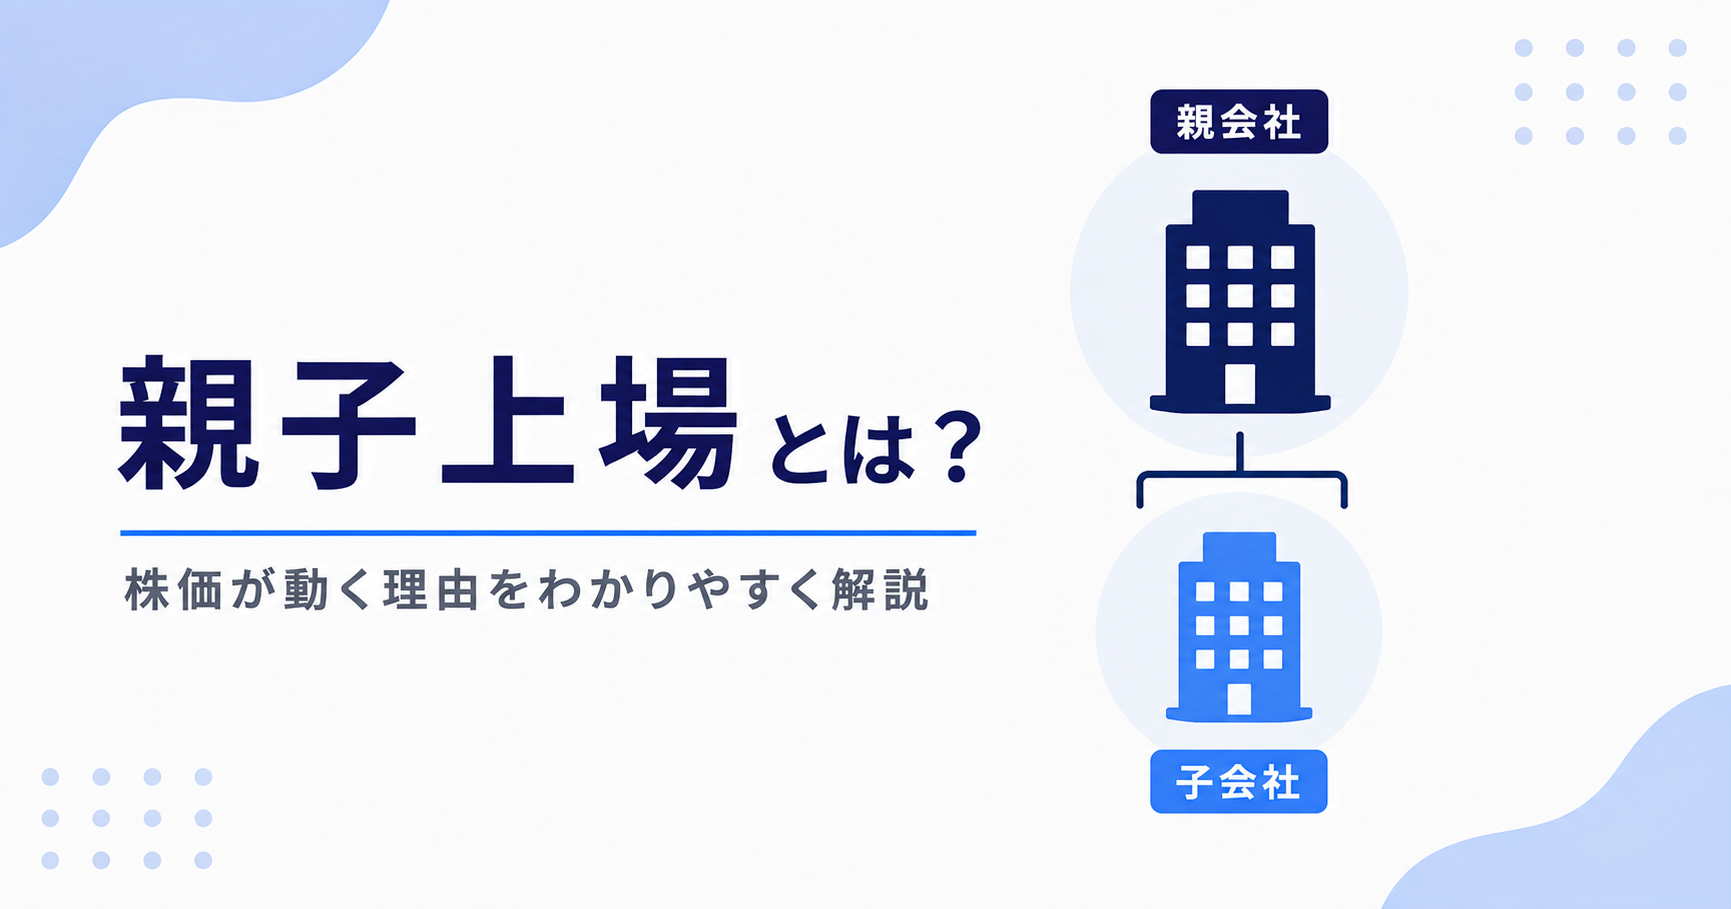
親子上場とは、親会社と、その親会社に株式の過半数などを保有され子会社となっている会社の、両方が同時に証券取引所に株式を上場している状態のことです。
日本では、大企業が事業の一部を子会社として設立・分社化した後、その子会社を単独で上場させるケースが多く見られます。子会社側は上場によって独自に資金調達ができるようになる一方、親会社は子会社株式の過半数を保有し続けることで、経営権を維持したまま子会社の上場益を得られるという構図が生まれます。
親会社・子会社・一般株主の関係
親子上場の構造を整理すると、以下のような関係者が存在します。
| 関係者 | 立場 |
|---|---|
| 親会社 | 子会社株式の過半数(多くの場合)を保有し、経営権を持つ大株主 |
| 子会社(上場会社) | 親会社の意向を受けつつ、独立した上場会社として一般株主も抱える |
| 子会社の一般株主(少数株主) | 親会社以外に子会社株式を保有する投資家。親会社と利害が一致しない場合がある |
子会社は独立した上場会社として、一般株主に対する説明責任や情報開示義務を負う一方で、親会社が経営の重要事項について強い影響力を持ち続けるという、やや特殊なガバナンス構造になります。
親子上場のメリットと問題点
メリット
- 子会社は上場によって独自に資金調達手段を持てるようになり、事業拡大の選択肢が広がる
- 子会社の従業員のモチベーション向上(自社株式の価値が市場で評価される)につながる場合がある
- 親会社にとっては、子会社株式の一部を売却することで、事業を手放さずに資金を回収できる
問題点
- 親会社と子会社の一般株主との間で、利益相反が生じるリスクがある(後述)
- 子会社の重要な経営判断(大型M&A、増資など)が、親会社の意向に左右されやすい
- 情報開示やガバナンス体制の独立性について、市場から懸念の目を向けられることがある
- 東京証券取引所を中心に、資本市場全体の透明性・効率性の観点から、親子上場の見直しを求める声が強まっている
日本取引所グループも、独立社外取締役の比率向上や、支配株主との取引に関する開示強化など、親子上場に伴うガバナンス上の課題に対応するためのルール整備を進めています。
親会社と子会社の少数株主との利益相反
親子上場において特に注目されるのが、親会社と、子会社の一般株主(少数株主)との間で生じうる利益相反です。代表的な場面として、以下のようなケースが挙げられます。
- 親会社が、自社にとって有利な条件で子会社との取引(グループ間取引)を行う可能性がある
- 親会社が有利な事業機会を自社で確保し、子会社にとって不利な事業配分を行う可能性がある
- 完全子会社化に向けたTOBの際、買収価格(プレミアム)が少数株主にとって十分かどうかが争点になりやすい
こうした利益相反リスクに対応するため、独立した社外取締役や特別委員会が、少数株主の利益を代弁する形で取引条件の妥当性を検証する仕組みが用いられることが一般的になっています。投資家としては、親子上場企業に投資する際、こうしたガバナンス体制がどの程度整備されているかも確認しておきたいポイントです。
TOBなどによる完全子会社化・親子上場解消の動き
親子上場を解消する代表的な方法として、TOB(株式公開買付)による完全子会社化があります。親会社が子会社の一般株主が保有する株式を買い付け、子会社を完全子会社化(非上場化)することで、親子上場の状態を解消します。
近年、親子上場の解消が増えている背景には、以下のような要因があります。
- 東京証券取引所が資本コストや株価を意識した経営を上場企業に求める中、親子上場によるガバナンス上の懸念を解消しようとする動き
- 完全子会社化によって、グループ全体での意思決定の迅速化やシナジー追求をしやすくする狙い
- 上場を維持するためのコスト(開示対応、株主対応など)を削減する狙い
- 子会社株式の評価がPBR1倍を下回るなど、市場からの評価が低迷している場合に、非公開化によって企業価値向上策を機動的に実行しやすくする狙い
なお、親子上場を解消する際にはTOBだけでなく、MBO(経営陣による買収)や株式交換など、さまざまな手法が用いられることがあります。
ただし、すべての親子上場企業が将来TOBの対象になるとは限りません。親子上場を維持したまま事業を継続する企業も多く存在し、解消するかどうかは各社の資本政策や事業戦略によって異なります。「親子上場企業=いずれTOBされる」と一律に決めつけることは適切ではありません。
よくある質問(FAQ)
親子上場は日本特有の現象ですか?
親子上場自体は海外にも例がありますが、日本では特に多く見られる構造だと指摘されることがあります。分社化・子会社上場が資金調達や事業拡大の手段として活用されてきた経緯が背景にあるとされています。
親子上場が解消されると子会社の株主は損をしますか?
一概には言えません。TOBによる完全子会社化では、市場価格に一定のプレミアムを上乗せした価格で買い付けが行われることが一般的で、その価格水準が妥当かどうかは案件ごとに評価が分かれます。資本コストや企業価値評価の観点から、買付価格の妥当性が議論されることもあります。
親子上場かどうかはどうやって確認できますか?
有価証券報告書の「大株主の状況」や、企業のIR資料で親会社の持株比率を確認することで判断できます。持株比率が過半数を超えている場合は、親子上場の関係にあると考えられます。
まとめ
- 親子上場とは、親会社と子会社の両方が同時に上場している状態のこと
- 資金調達手段の拡大などのメリットがある一方、ガバナンス上の問題点も指摘されている
- 親会社と子会社の少数株主との間で、取引条件や事業機会をめぐる利益相反が生じるリスクがある
- 親子上場の解消は、TOBによる完全子会社化などの手法で行われることが増えている
- すべての親子上場企業がTOBの対象になるわけではなく、一律に判断することは適切ではない
親子上場は、資金調達や事業拡大に貢献する一方で、ガバナンス上の課題も抱える構造です。投資対象として検討する際は、親会社との関係性やガバナンス体制、将来の資本政策の方向性にも目を向けることが重要です。
関連記事:
– TOB(株式公開買付)とは?仕組みと株価への影響をわかりやすく解説
– MBOとは?TOBとの違い・株価への影響をわかりやすく解説
– PBRとは?意味・見方・使い方をわかりやすく解説
– 資本コストとは?意味・ROICとの関係をわかりやすく解説
これらの点を参考にしながら、自分の状況に合わせて確認してみてください。
免責事項
本記事は情報提供を目的としており、投資助言を目的とするものではありません。
掲載している情報の正確性には万全を期しておりますが、内容を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任において行ってください。