運転資本とは?売上債権・棚卸資産・仕入債務から企業の資金効率を見る方法を解説
「売上高も利益も伸びているのに、なぜか営業キャッシュフローがマイナスになっている」——決算を見ていて、こうした違和感を覚えたことはないでしょうか。その背景には、運転資本(ワーキングキャピタル)の増加が関係していることがあります。
「運転資本ってそもそも何のこと?」「なぜ売上が伸びるとキャッシュフローが圧迫されるの?」「運転資本の増加は良いこと?悪いこと?」
そんな疑問を持つ方に向けて、この記事では運転資本の意味と基本的な考え方、キャッシュフローへの影響、企業分析での見方をわかりやすく解説します。
この記事でわかること:
- 運転資本(ワーキングキャピタル)の意味
- 「売上債権+棚卸資産-仕入債務」という基本的な考え方(具体例つき)
- 運転資本が増えるとキャッシュフローを圧迫する仕組み
- 売上成長に伴う健全な増加と、注意すべき増加の違い
- 運転資本とキャッシュフロー、ROICとの関係
※本記事は運転資本の一般的な考え方を解説するものであり、特定銘柄への投資を推奨するものではありません。投資に関する最終的な判断はご自身の責任において行ってください。
運転資本(ワーキングキャピタル)とは?
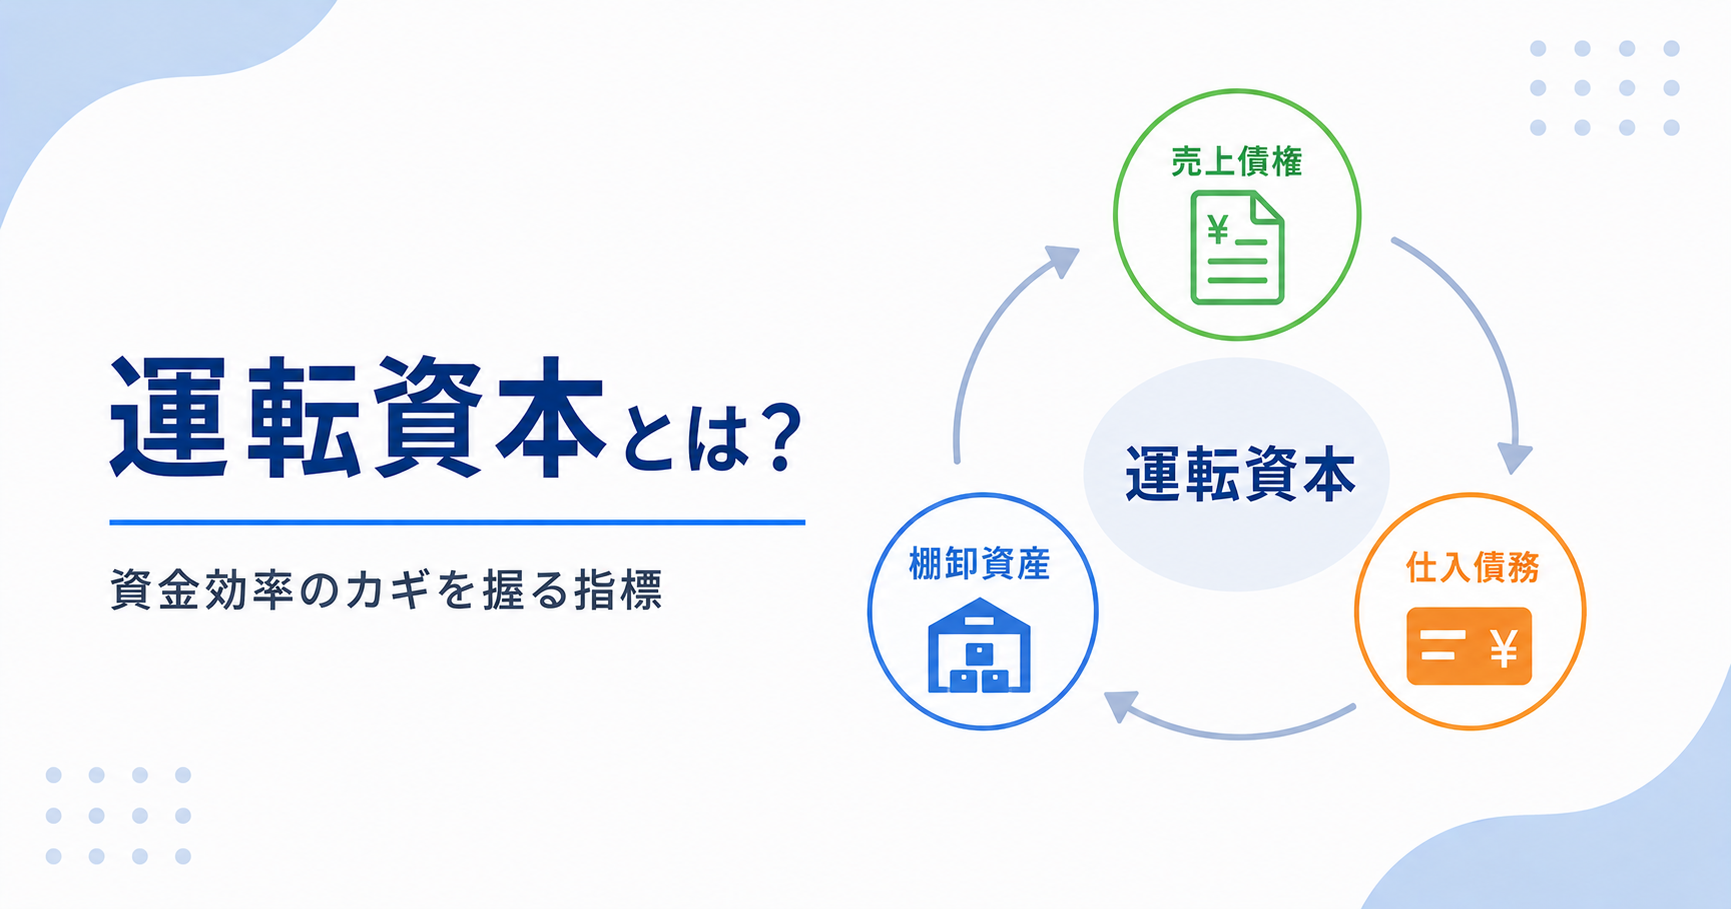
運転資本(ワーキングキャピタル)とは、企業が日常の事業活動を回していくために必要な、短期的な資金のことです。
代表的な計算方法として、以下の式がよく使われます。
運転資本 = 売上債権 + 棚卸資産 − 仕入債務
- 売上債権:商品・サービスを販売したものの、まだ現金として回収できていない売掛金・受取手形など
- 棚卸資産:まだ販売されていない商品・製品・原材料などの在庫
- 仕入債務:仕入れたものの、まだ現金で支払っていない買掛金・支払手形など
たとえば、売上債権が150億円、棚卸資産が100億円、仕入債務が80億円の企業であれば、運転資本は次のように計算されます。
150億円 + 100億円 − 80億円 = 170億円
この170億円は、事業活動を回すために企業が立て替えている資金、というイメージで捉えると理解しやすくなります。すべて貸借対照表(BS)に記載されている項目から計算できるため、決算書があれば比較的簡単に算出できる指標です。
具体例で考える:アパレル小売業のケース
数字だけではイメージしにくいため、アパレルの小売業を例に、3つの要素がそれぞれどんな場面で発生するのかを具体的に見てみましょう。
- 仕入債務が発生する場面:秋冬シーズンに向けて、アパレルメーカーから新作コレクションを3,000万円分仕入れた。取引条件は「商品の検収後60日払い」。店舗に商品を並べて販売を始めた後も、実際にメーカーへ代金を支払うのは60日後になるため、それまでの間はこの3,000万円が仕入債務として計上される。
- 棚卸資産が発生する場面:仕入れた3,000万円分(原価ベース)の商品のうち、シーズン中に売れたのは2,200万円分で、残り800万円分は売れ残り、店舗のバックヤードや倉庫に並んだまま期末を迎えた。この800万円が棚卸資産として計上される(シーズンオフ後にセール品として値引き販売されたり、翌シーズンに持ち越されたりするのが一般的です)。
- 売上債権が発生する場面:店頭での販売代金の多くはクレジットカード決済で受け取る。購入者はその場で支払いを済ませていても、小売店側に実際にカード会社から代金が入金されるのは、平均して1〜2ヶ月後になる。この「販売は完了しているが、まだ入金されていない」金額が売上債権として計上される。
このように、「仕入れたけれど、まだ支払っていない」仕入債務、「仕入れたけれど、まだ売れていない」棚卸資産、「売ったけれど、まだ入金されていない」売上債権という3つのタイムラグが、同じ一連の仕入れ・販売活動の中で同時に発生します。この3つの差し引きが、企業がどれだけの資金を事業活動のために立て替えているか(=運転資本)を表しているとイメージすると理解しやすくなります。
なお、アパレル業界のように季節ごとに商品を入れ替えるビジネスでは、シーズンの立ち上がり期に仕入(仕入債務・棚卸資産の増加)が先行し、その後の販売により棚卸資産が売上債権や現金に置き換わっていく、という循環を繰り返しています。売れ行きが計画を下回ると、この循環がうまく回らず棚卸資産が積み上がりやすくなる点にも注意が必要です。
運転資本が増えるとキャッシュフローを圧迫する仕組み
運転資本が増加するということは、「まだ現金化されていない資産(売上債権・棚卸資産)」が増える、または「まだ支払っていない負債(仕入債務)」が減ることを意味します。
- 売上債権が増える → 売上は計上されているが、現金はまだ手元に入っていない状態が増える
- 棚卸資産が増える → 仕入・製造にお金を使ったが、まだ販売できていない在庫が積み上がっている状態
- 仕入債務が減る → 支払いサイトが短くなる、または仕入自体が減るなどにより、手元に留保できる資金が減る
これらはいずれも、帳簿上の利益は増えていても、実際の手元資金が増えにくくなる方向に働きます。そのため、運転資本が増加した期は、キャッシュフロー計算書(CF)の営業活動によるキャッシュフローが、純利益の水準に比べて見劣りする(あるいはマイナスになる)ことがあります。
逆に、運転資本が減少すれば、その分だけ営業キャッシュフローにはプラスに働きます。
売上成長に伴う健全な増加と、注意すべき増加の違い
運転資本の増加は、必ずしも悪いことを意味するわけではありません。増加の背景を見極めることが重要です。
健全な増加のケース
- 売上高が拡大しているため、それに比例して売上債権・棚卸資産が増えている(成長企業では一般的に見られる現象です)
- 新規出店や新規事業立ち上げに伴い、初期在庫や取引先への与信が一時的に増えている
このようなケースでは、売上の伸びに見合った運転資本の増加であり、事業拡大に伴う自然な資金需要と捉えることができます。
注意すべき増加のケース
- 売上高の伸び率を大きく上回るペースで売上債権や棚卸資産が増えている
- 販売不振により在庫が滞留し、棚卸資産だけが積み上がっている
- 取引先の資金繰り悪化などにより、売上債権の回収が滞っている
こうしたケースでは、運転資本の増加が資金効率の悪化や、将来の在庫評価損・貸倒れリスクを示唆している可能性があります。売上高の伸び率と運転資本の伸び率を比較することが、健全な増加かどうかを見分ける基本的な視点になります。
運転資本とキャッシュフロー、ROICとの関係
キャッシュフローとの関係
運転資本の増減は、営業キャッシュフローを算出する際に純利益へ加減される主要な調整項目の一つです。運転資本が大きく増加する事業モデル(受注生産型の製造業など)は、利益が伸びていてもキャッシュが先行して必要になりやすく、資金繰りの管理が重要になります。
ROICとの関係
運転資本は、事業に投下されている資本の一部として、ROIC(投下資本利益率)の計算における投下資本にも含まれます。運転資本を効率的に圧縮できれば、同じ利益水準でも投下資本が小さくなるため、ROICの改善につながります。運転資本の圧縮(回転期間の短縮)は、多くの企業が資本効率改善の施策として掲げる項目の一つです。
企業分析においては、運転資本単体の増減だけでなく、それが営業キャッシュフローや資本効率にどう波及しているかをあわせて確認すると、より立体的な評価ができます。
よくある質問(FAQ)
運転資本はマイナスになることがありますか?
あります。仕入債務が売上債権・棚卸資産の合計を上回る場合、運転資本はマイナス(負の運転資本)になります。小売業やサブスクリプション型のビジネスなど、代金を先に受け取り、支払いは後払いというビジネスモデルでは、運転資本がマイナスになりやすい傾向があります。この場合、事業拡大がむしろキャッシュフローにプラスに働くこともあります。
運転資本と正味運転資本は同じ意味ですか?
ほぼ同じ意味で使われることが多いですが、文脈によっては現金や短期借入金なども含めた、より広い流動資産・流動負債の差額を指す場合もあります。どの項目を含めて計算しているかは、情報源によって異なる場合があるため注意が必要です。
運転資本回転期間とは何ですか?
運転資本が売上高の何日分・何ヶ月分に相当するかを示す指標で、運転資本の資金効率を業種間・期間間で比較する際に使われます。回転期間が短いほど、少ない運転資本で事業を回せていることを意味します。
まとめ
- 運転資本とは、事業を回すために必要な短期的な資金のこと
- 基本の計算式は「売上債権+棚卸資産-仕入債務」
- 運転資本の増加は、帳簿上の利益に比べて手元資金が増えにくくなる方向に働く
- 売上成長に見合った増加は健全だが、売上の伸び率を上回る増加は資金効率悪化のサインになりうる
- 運転資本の圧縮は、営業キャッシュフローの改善やROICの向上にもつながる
運転資本は、損益計算書の利益だけでは見えない「資金効率」を映し出す指標です。売上高・在庫・売上債権・仕入債務の推移をあわせて確認することで、決算の実態をより正確に読み解く手がかりになります。
関連記事:
– 貸借対照表(BS)とは?見方・読み方をわかりやすく解説
– キャッシュフロー計算書(CF)とは?見方・読み方をわかりやすく解説
– ROICとは?意味・見方・ROEとの違いをわかりやすく解説
– 売上債権とは?売掛金・受取手形の増加を決算でどう見るか解説
– 棚卸資産とは?在庫の増減から企業業績を分析する方法を解説
– のれんの見方を確認する
これらの点を参考にしながら、自分の状況に合わせて確認してみてください。
免責事項
本記事は情報提供を目的としており、投資助言を目的とするものではありません。
掲載している情報の正確性には万全を期しておりますが、内容を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任において行ってください。