固定費・変動費とは?売上の増減で利益が大きく変わる仕組みを解説
「売上高が前年比10%しか伸びていないのに、営業利益は30%も増えている」——このような決算を見て、不思議に思ったことはないでしょうか。この背景には、固定費と変動費という費用の性質の違いが関係していることがよくあります。
「固定費と変動費って何が違うの?」「なぜ売上が伸びると利益率が改善するの?」「損益分岐点や営業レバレッジって何のこと?」
そんな疑問を持つ方に向けて、この記事では固定費・変動費の意味と代表的な費用、売上増減と利益の関係、決算分析での考え方をわかりやすく解説します。
この記事でわかること:
- 固定費と変動費の意味(具体例つき)
- 人件費・家賃・原材料費など代表的な費用の分類
- 売上が増えたときに利益率が改善する仕組み
- 損益分岐点・営業レバレッジの基本的な考え方
- 固定費・変動費の分類は一意ではないという注意点
※本記事は固定費・変動費の一般的な考え方を解説するものであり、特定銘柄への投資を推奨するものではありません。投資に関する最終的な判断はご自身の責任において行ってください。
固定費・変動費とは?
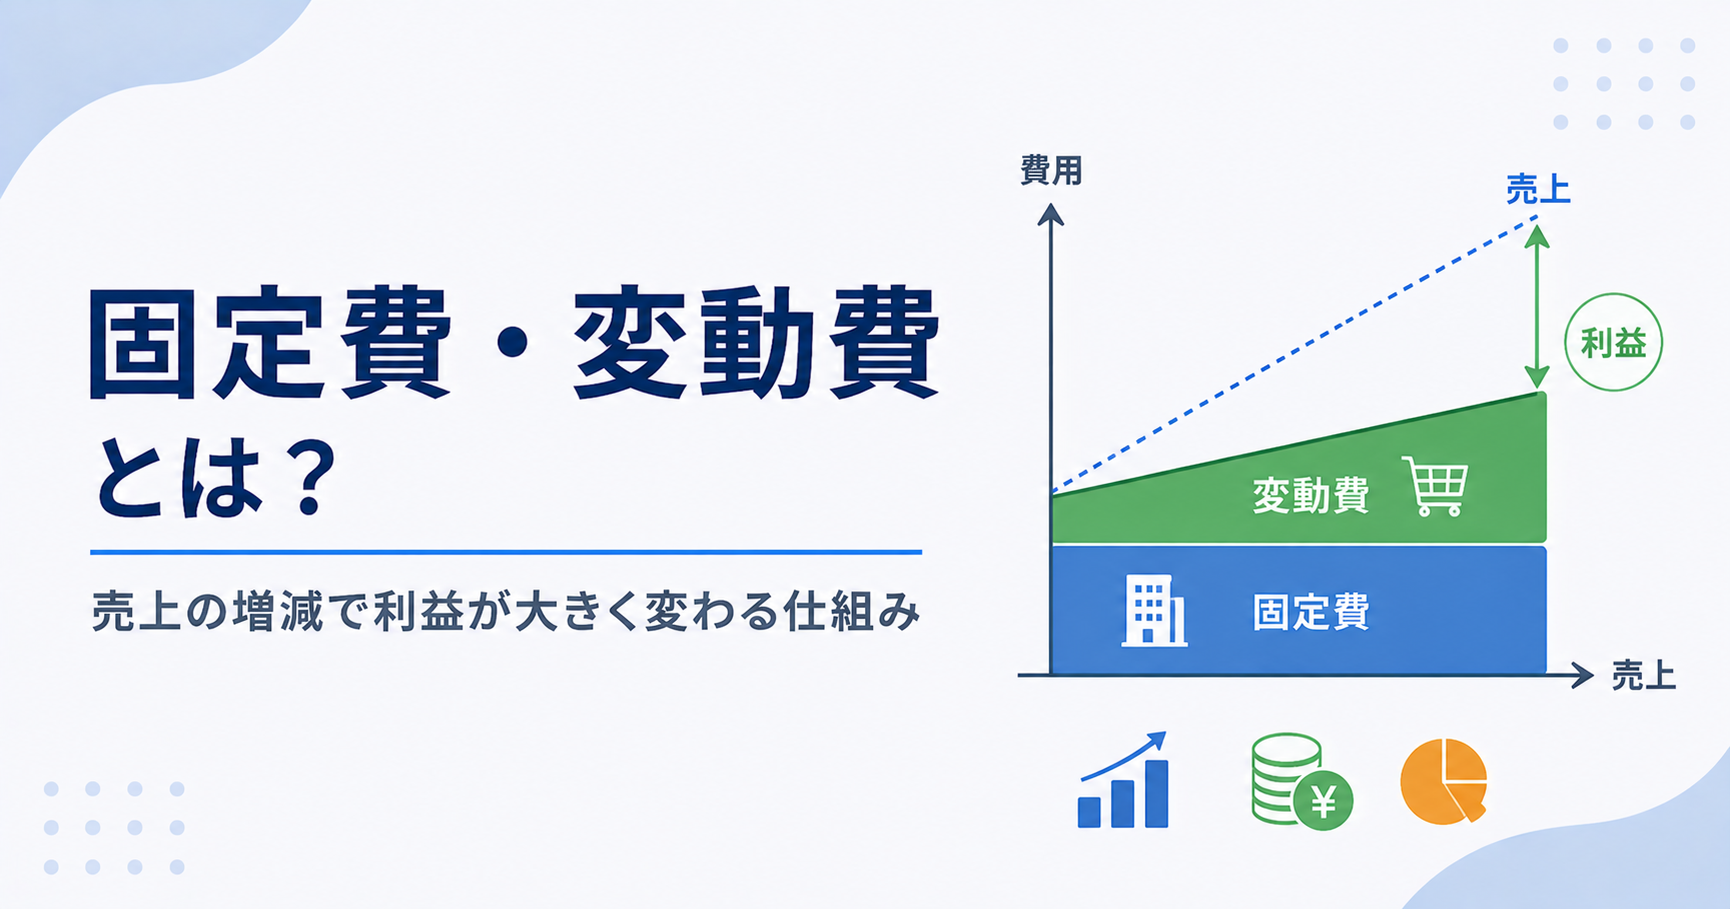
固定費とは、売上高の増減にかかわらず一定額が発生する費用のことです。変動費とは、売上高(あるいは生産量・販売数量)の増減に比例して増減する費用のことです。
| 区分 | 内容 | 代表的な費用 |
|---|---|---|
| 固定費 | 売上に関係なく一定額発生する費用 | 正社員の人件費、オフィス・店舗の家賃、減価償却費、広告宣伝費(多くの場合) |
| 変動費 | 売上・生産量に比例して増減する費用 | 原材料費、仕入原価、販売手数料、外注加工費 |
たとえば、月間家賃100万円のカフェを考えてみましょう。家賃は売上が多い月でも少ない月でも変わらず100万円かかる固定費です。一方、コーヒー豆や食材の仕入費用は、来店客数や販売数量に応じて増減する変動費です。
固定費が高い業種・変動費の比重が高い業種の違い
固定費と変動費の割合は、業種によって大きく異なります。ここでは対照的な2つのタイプをグラフで比較してみましょう。
- タイプA(装置産業型/固定費が高く、変動費の傾きが小さい業種):鉄道、電力、通信、大規模な製造業など、大きな設備投資を必要とする業種に多く見られます。工場や設備の減価償却費、保守費用など、売上の増減にかかわらず発生する費用の割合が大きい一方、売上が増えても原材料費などの変動費はそれほど大きく増えません。
- タイプB(卸売・薄利多売型/固定費が低く、変動費の傾きが大きい業種):商社や卸売業、仕入原価率の高い小売業などに多く見られます。店舗や設備への投資負担が相対的に軽い一方、売上が増えるほど仕入原価などの変動費もほぼ比例して増えていきます。
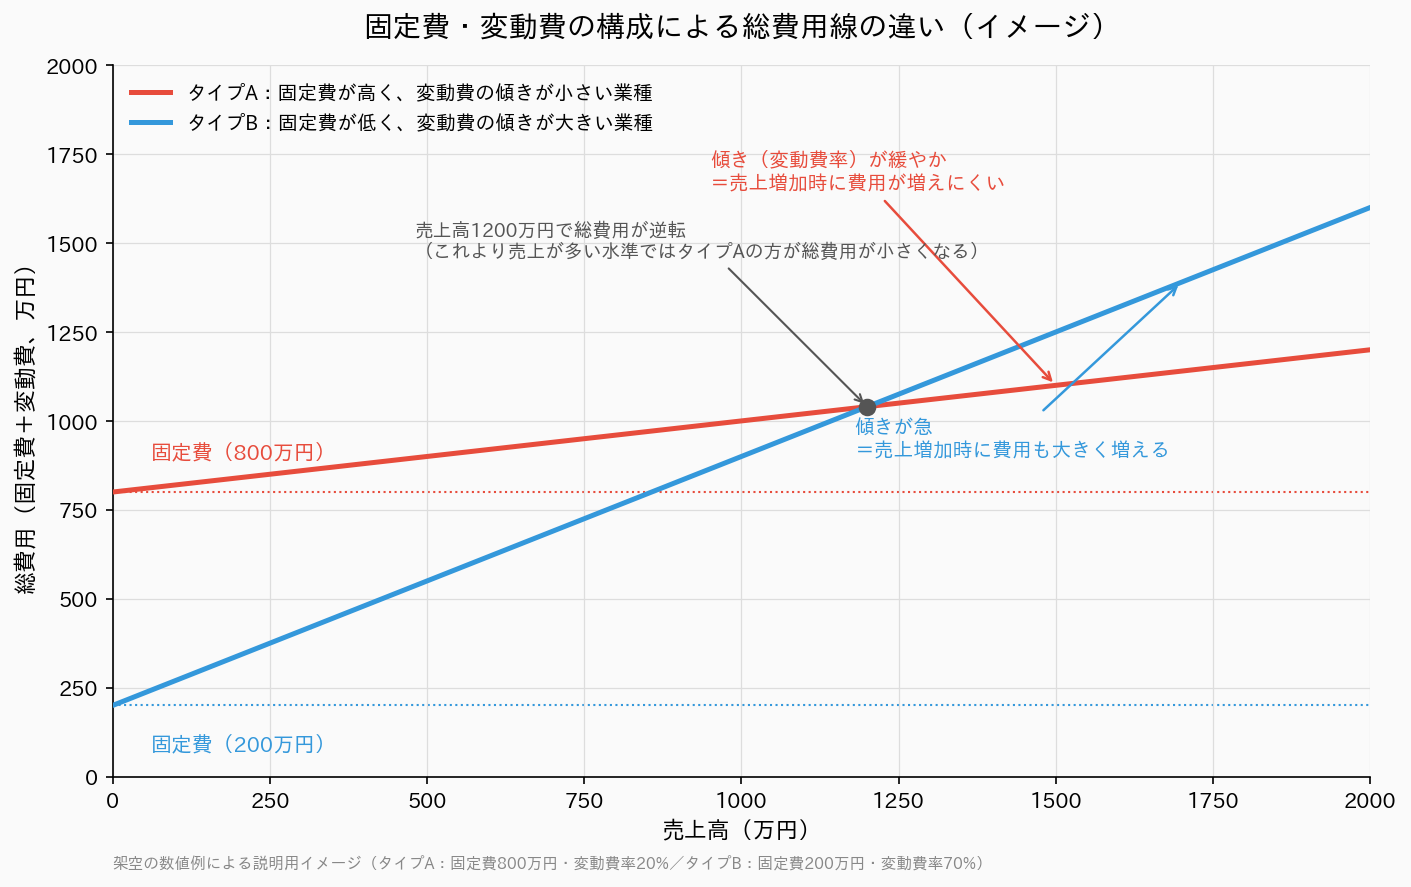
グラフの縦軸は総費用(固定費+変動費)、横軸は売上高です。タイプA(赤線)はグラフの出発点(y切片=固定費)が高い位置にありますが、傾き(変動費率)は緩やかです。逆にタイプB(青線)は出発点が低い一方、傾きが急になっています。
この図から読み取れる重要なポイントは、2つの総費用線が交わる点(グラフの例では売上高1,200万円付近)を境に、有利なコスト構造が入れ替わるということです。
- 売上高がこの交点より少ない水準では、固定費の低いタイプBの方が総費用を抑えやすい
- 売上高がこの交点を超えて伸びていくと、変動費の傾きが緩やかなタイプAの方が総費用を抑えやすくなり、利益が伸びやすくなる
つまり、固定費比率が高い装置産業型のビジネスは、売上が一定水準を超えて拡大する局面で、変動費比率が高いビジネスよりも利益が伸びやすいという特性を持ちます。逆に、売上が低迷する局面では、固定費の重さが利益を圧迫しやすいという側面もあわせ持ちます。どちらの構造が「良い」「悪い」というものではなく、事業環境や成長ステージによって、コスト構造ごとの強み・弱みが変わってくる点を理解しておくことが重要です。
売上が増えたときに利益率が改善する仕組み
固定費と変動費の性質の違いを理解すると、なぜ売上が伸びると利益率が改善しやすいのかがわかります。
簡単な数値例で確認してみましょう。あるサービス業の企業で、固定費が月200万円、売上に対する変動費率が40%だとします。
| 売上高 | 変動費(40%) | 固定費 | 利益 | 営業利益率 |
|---|---|---|---|---|
| 500万円 | 200万円 | 200万円 | 100万円 | 20% |
| 1,000万円 | 400万円 | 200万円 | 400万円 | 40% |
売上高が2倍になっても、固定費は200万円のまま変わらないため、利益は100万円から400万円へと4倍に増加し、営業利益率も20%から40%へと大きく改善しています。これは、固定費という「一定額のコスト」を、より多くの売上でカバーできるようになったために起きる現象です。
このように、固定費の割合が大きいビジネスモデルほど、売上が伸びたときの利益の伸びが大きくなりやすい(逆に売上が落ち込んだときの利益の落ち込みも大きくなりやすい)という特徴があります。
損益分岐点・営業レバレッジの基本的な考え方
損益分岐点
損益分岐点とは、売上高と費用(固定費+変動費)がちょうど一致し、利益がゼロになる売上高の水準のことです。おおまかな計算式は以下の通りです。
損益分岐点売上高 = 固定費 ÷ (1 − 変動費率)
先ほどの例(固定費200万円、変動費率40%)であれば、損益分岐点売上高は「200万円 ÷ (1 − 0.4) = 約333万円」となり、これを上回る売上高であれば利益が出る計算になります。損益分岐点が低い企業ほど、少ない売上高でも黒字化しやすい収益構造だと考えられます。
営業レバレッジ
営業レバレッジとは、売上高の変化率に対して、営業利益がどれだけ大きく変化するかを示す考え方です。固定費の割合が大きい企業ほど営業レバレッジが高くなり、売上高がわずかに増減しただけでも、営業利益は大きく変動しやすくなります。設備投資の大きい製造業や、店舗網を持つ小売業などは、一般的に固定費比率が高く、営業レバレッジが効きやすい業種とされています。
決算を分析する際、売上高の伸び率に対して営業利益の伸び率が大きく上回っている(あるいは下回っている)場合、その背景に固定費構造が関係していないかを確認すると、業績変動の理由をより深く理解できます。
固定費・変動費の分類は一意ではないという注意点
固定費・変動費という分類は便利な考え方ですが、すべての費用が明確にどちらか一方に区分できるわけではない点に注意が必要です。
- 人件費の中でも、基本給部分は固定費的な性質が強い一方、歩合給や残業代、生産量に応じた派遣・パートの人件費は変動費的な性質を持つ
- 広告宣伝費は一般的に固定費として扱われることが多いものの、成果報酬型の広告費(アフィリエイト広告など)は変動費的な性質を持つ
- 分析の目的(会計上の区分か、管理会計上の区分か)や、企業・業種によって、どの費用をどちらに分類するかの基準が異なる場合がある
そのため、固定費・変動費の分類は「絶対的な唯一の正解がある」というよりも、分析の目的に応じて一定の仮定を置いて区分しているという前提を理解しておくことが重要です。決算短信や有価証券報告書では損益計算書(PL)上、売上原価・販管費といった区分で費用が開示されるのが一般的で、固定費・変動費という区分そのものが直接開示されているケースは多くありません。
よくある質問(FAQ)
固定費比率が高い企業は投資対象として不利ですか?
一概には言えません。固定費比率が高い企業は、売上拡大局面では利益が大きく伸びやすい一方、売上減少局面では利益の落ち込みも大きくなりやすいという特徴があります。景気や需要動向の見通しとあわせて、その特性をどう評価するかがポイントになります。
決算短信から固定費・変動費を正確に分けることはできますか?
一般的な決算短信の開示だけでは、正確な固定費・変動費の区分は難しい場合が多くあります。おおまかな傾向を把握する目的では、売上高と営業利益の伸び率の関係から推測する方法がよく使われます。
営業レバレッジが高いことは常に良いことですか?
一概には言えません。売上が拡大する局面では収益性の向上に大きく寄与しますが、需要が想定より落ち込んだ場合には利益の減少幅も大きくなりやすく、リスクの側面もあわせ持つ特性です。
まとめ
- 固定費は売上に関係なく一定額発生する費用、変動費は売上に比例して増減する費用
- 固定費が一定のまま売上が伸びると、その分だけ利益率が改善しやすい
- 損益分岐点は固定費と変動費率から求められ、営業レバレッジは売上変化に対する利益変動の大きさを示す考え方
- 固定費・変動費の分類は費用ごとに一意に決まるものではなく、分析目的によって扱いが異なる場合がある
固定費・変動費という視点を持つことで、売上高と利益の伸び率がなぜ一致しないのかを理解しやすくなります。決算を分析する際は、単純な増減だけでなく、その企業の費用構造にも目を向けてみましょう。
関連記事:
– 営業利益率とは?計算方法・目安・企業分析での見方を解説
– 損益計算書(PL)とは?見方・読み方をわかりやすく解説
– 決算発表とは?見方・株価への影響・コンセンサスとの関係をわかりやすく解説
これらの点を参考にしながら、自分の状況に合わせて確認してみてください。
免責事項
本記事は情報提供を目的としており、投資助言を目的とするものではありません。
掲載している情報の正確性には万全を期しておりますが、内容を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任において行ってください。